Votre carte Crédit Agricole permet de payer et de retirer des dollars à New York si ses fonctionnalités internationales sont actives. Le coût dépend toutefois de votre carte, de votre offre et de votre caisse régionale. Pour éviter les surprises, il faut distinguer trois éléments : les commissions bancaires, la conversion dollar-euro et les éventuels frais du distributeur américain.
Identifier les frais réellement applicables à votre carte
New York se situe hors zone euro : un paiement en dollars n’obéit donc pas nécessairement au même tarif qu’un achat en France. Avant le départ, consultez la brochure tarifaire de votre caisse régionale, puis les conditions particulières de votre carte et de votre offre. Il n’existe pas un tarif unique valable pour toutes les cartes Crédit Agricole.
Estimer le coût d’une opération en dollars
Estimez en euros le coût d’un paiement ou d’un retrait effectué à New York.
Valeurs d’exemple modifiables : les paramètres préremplis servent uniquement d’illustration et ne correspondent à aucun tarif bancaire prédéfini.
Estimation en euros
Calcul indicatif : le résultat dépend de votre carte, de votre caisse régionale, du taux réellement appliqué et d’une éventuelle conversion dynamique de devise proposée au moment du paiement ou du retrait. Vérifiez les conditions de votre banque et choisissez avec attention la devise de facturation proposée.
Le comparatif de Cnewyork.net mis à jour le 9 janvier 2024 indiquait une commission de paiement de 2,50 % et un forfait de retrait de 3 €, hors frais de conversion monétaire pour ce dernier. Il annonçait également une gratuité des commissions citées avec Visa Infinite. Ces montants constituent des repères historiques, et non une confirmation des tarifs actuels.
| Poste à vérifier | Ce qu’il peut comprendre | Point de vigilance |
|---|---|---|
| Paiement en dollars | Commission proportionnelle, éventuellement forfaitaire | Vérifier le tarif hors zone euro |
| Retrait de dollars | Forfait et/ou pourcentage du retrait | Identifier les frais cumulables |
| Conversion monétaire | Taux de change et éventuelle majoration | Une commission nulle ne supprime pas la conversion |
| Distributeur américain | Frais facturés par son opérateur | Lire l’écran avant de confirmer |
Dans son guide général, le Crédit Agricole évoque des frais proportionnels de retrait hors zone euro de 2 % en moyenne, auxquels peuvent s’ajouter quelques euros forfaitaires. Cet ordre de grandeur n’est pas le tarif de votre carte : ne l’additionnez pas automatiquement aux montants du comparatif.
Payer à New York : surveiller la devise plutôt que le seul montant
Pour un achat facturé en dollars américains, le montant débité en euros dépend du taux de conversion appliqué et des commissions prévues au contrat. Le taux affiché par un convertisseur sert donc de repère, mais ne garantit pas le montant final de votre relevé.
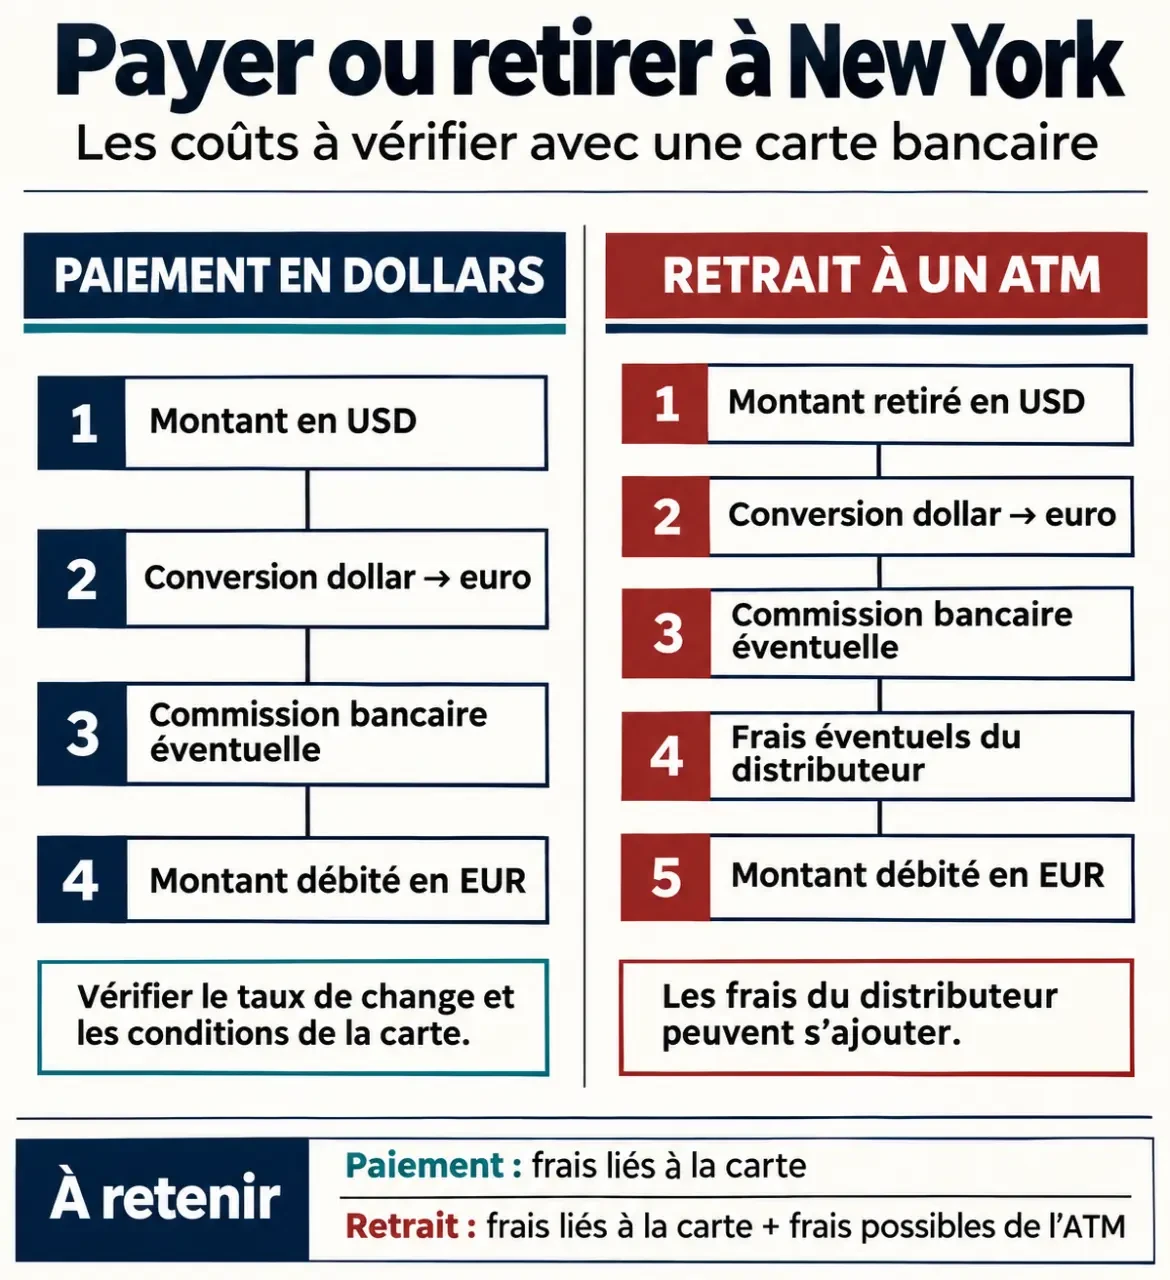
À titre purement illustratif, si un achat correspond à 100 € après conversion et que votre contrat prévoit une commission de 2,50 %, cette commission représente 2,50 €. Ce calcul ne préjuge ni du taux de change réel ni des autres frais éventuels.
Lorsque le terminal propose des euros, prendre le temps de lire
Certains terminaux proposent de payer en euros plutôt qu’en dollars : c’est la conversion dynamique de devise. Le commerçant ou son prestataire réalise alors la conversion selon les conditions affichées. Choisir les dollars permet généralement de laisser la conversion au circuit de votre carte, plutôt que d’accepter celle du terminal. Cela ne supprime pas les commissions prévues par le Crédit Agricole.
Avant de valider, vérifiez la devise, le montant total et toute majoration annoncée. Conservez le justificatif, puis rapprochez-le de l’opération comptabilisée dans votre application. En cas d’écart inexpliqué, ces informations faciliteront la demande auprès de votre banque.
Retirer des dollars sans multiplier les commissions fixes
À New York, les distributeurs portent généralement la mention ATM. Un retrait peut cumuler la commission du Crédit Agricole, la conversion monétaire et les frais de l’exploitant local. Un écran annonçant une opération « gratuite » ne garantit donc pas l’absence de frais côté banque française.
Si le distributeur affiche une surcharge, vous pouvez renoncer avant validation et chercher un autre appareil. Vérifiez également toute proposition de conversion en euros : le choix de la devise et les frais d’utilisation du distributeur sont deux sujets distincts.
Adapter le montant à ses besoins réels
Lorsque votre contrat comporte un forfait par retrait, plusieurs petites opérations peuvent coûter davantage qu’un retrait regroupé. Avec un forfait hypothétique de 3 €, trois retraits représentent 9 € de frais fixes, contre 3 € pour un seul, avant les autres coûts éventuels. Retirer davantage n’est toutefois pas toujours préférable : évitez de transporter une somme disproportionnée ou de terminer le séjour avec trop de dollars.
Considérez votre réserve d’espèces comme une charnière entre deux moyens de paiement : elle doit permettre de continuer votre journée si la carte est refusée, sans immobiliser tout votre budget en billets. Prévoyez une réserve adaptée à quelques dépenses essentielles et gardez-la séparée de votre carte. Ce raisonnement protège davantage qu’une recherche du retrait le moins cher à tout prix.
Préparer les plafonds et une solution de secours avant le départ
Un solde suffisant ne garantit pas qu’une opération sera autorisée. Votre carte possède des plafonds de paiement et de retrait distincts, parfois calculés sur des périodes glissantes. Les dépenses effectuées avant le départ peuvent donc réduire votre capacité disponible à l’arrivée.
Le Crédit Agricole présente notamment des retraits sur 7 jours glissants et des paiements sur 30 jours, à vérifier selon la carte. Avec un plafond illustratif de 700 €, retirer 200 € le mercredi puis 500 € le samedi épuise la capacité disponible. Le lundi ne remet pas le compteur à zéro : chaque retrait cesse de peser dans le calcul à l’issue de sa propre période.
- Vérifiez la validité de la carte pour toute la durée du séjour.
- Contrôlez les usages internationaux et demandez, si nécessaire, une hausse temporaire des plafonds.
- Informez votre conseiller du déplacement et utilisez la déclaration de voyage si votre application la propose.
- Assurez-vous de pouvoir recevoir les codes ou notifications de sécurité aux États-Unis.
- Conservez séparément les coordonnées de votre banque et du service d’opposition.
En cas de refus, consultez d’abord le plafond disponible, le solde et les réglages de la carte. Si le problème persiste, contactez la banque plutôt que de multiplier les tentatives. En cas de perte ou de vol, faites opposition sans attendre et utilisez votre moyen de paiement de secours.
Comparer les offres et vérifier les garanties pour les États-Unis
Pour comparer votre carte avec une autre banque, une carte haut de gamme ou l’offre Globe-Trotter, raisonnez sur le coût total : cotisation supplémentaire, paiements prévus, nombre de retraits et frais externes. Une carte plus chère n’est pas automatiquement rentable pour un court séjour ; inversement, des voyages fréquents peuvent modifier l’arbitrage.
Demandez une confirmation des frais applicables et des conditions d’éligibilité avant toute souscription. Comparez aussi les garanties, sans déduire du seul nom Visa Premier, Gold Mastercard ou Visa Infinite qu’un risque précis est couvert.
Ne pas confondre assurance et assistance
Pour Globe-Trotter, le Crédit Agricole mentionne des garanties pendant les 90 premiers jours du voyage, sous conditions. L’assistance nécessite une Mastercard Globe-Trotter valide et un contact préalable avec le service compétent avant d’engager des dépenses. L’assurance citée exige le règlement de tout ou partie d’une prestation du voyage avec un moyen de paiement Crédit Agricole éligible : carte, chèque bancaire ou virement.
La page de l’offre mentionne des notices applicables au 1er janvier 2026 : vérifiez celles correspondant à votre contrat et à vos dates de séjour. Examinez les bénéficiaires, plafonds médicaux, franchises, exclusions et démarches. Conservez les notices et justificatifs accessibles hors ligne : une garantie utile est aussi une garantie que vous savez déclencher au bon moment.