Quand une banque bloque un compte, l’urgence est souvent immédiate : carte refusée, retrait impossible, prélèvement rejeté ou virement non reçu. Pourtant, un compte réellement bloqué, une carte désactivée et un virement interbancaire retardé ne correspondent pas à la même situation. Identifier ce qui est interrompu permet de contacter le bon interlocuteur et d’éviter une démarche inutile.
Commencez par vérifier ce qui est réellement bloqué
Un blocage peut être total ou limité à certains services. Avant d’appeler votre banque, consultez l’application bancaire, vos derniers messages sécurisés et le libellé des opérations refusées. Vérifiez également si les fonds apparaissent sur le compte et si un virement entrant a bien été crédité. Cette première vérification permet de distinguer un problème de compte, de carte ou de virement.
Comprendre les blocages bancaires
Testez vos connaissances sur les principaux blocages et les démarches associées.
| Situation | Ce qui est affecté | Cause fréquente | Premier réflexe |
|---|---|---|---|
| Compte bancaire bloqué | Débits, retraits et parfois accès aux fonds | Saisie, décès, contrôle bancaire | Demander le motif écrit à la banque |
| Carte bloquée | Paiements et retraits par carte | Plafond, opposition, suspicion de fraude | Vérifier les plafonds et les notifications |
| Virement standard retardé | Un virement vers une autre banque | Week-end, jour férié ou contrôle | Contrôler la date d’exécution |
| Interdiction bancaire | Émission de chèques | Chèque sans provision non régularisé | Régulariser l’incident |
| Clôture du compte | Relation bancaire à terme | Décision de la banque ou du client | Organiser le transfert des opérations |
Un virement interne, entre deux comptes de la même banque, peut continuer à être exécuté alors qu’un virement interbancaire standard attend la reprise des systèmes de règlement. Les virements instantanés, eux, sont conçus pour fonctionner 24 heures sur 24 et 7 jours sur 7. Un retard de virement ne prouve donc pas, à lui seul, que la banque bloque votre compte.
Les causes qui expliquent le plus souvent un compte indisponible
Une saisie par un créancier ou l’administration
Un créancier muni d’un titre exécutoire peut engager une saisie-attribution par l’intermédiaire d’un commissaire de justice. La banque bloque alors les sommes présentes pour déterminer la part saisissable. Le débiteur est informé après le blocage : le commissaire de justice dispose de 8 jours pour le notifier. Une saisie-attribution entraîne habituellement une indisponibilité de 15 jours, le temps de traiter les opérations déjà engagées et de calculer les montants concernés.
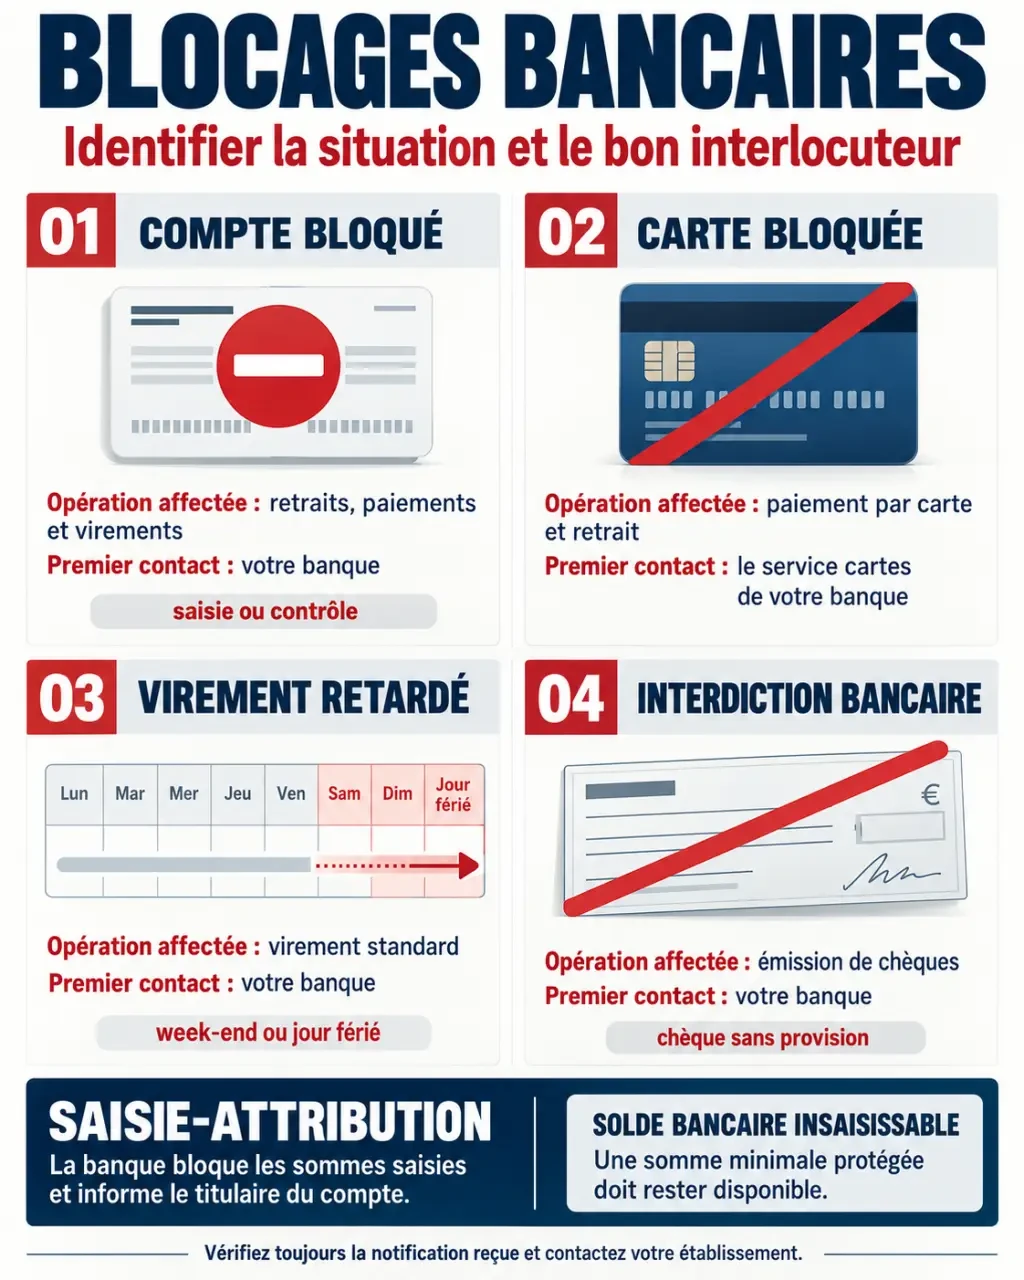
La saisie administrative à tiers détenteur, ou SATD, concerne une dette envers une administration, notamment fiscale. Elle vise le compte détenu par la banque, qui doit bloquer les sommes nécessaires dans la limite du solde disponible et des protections applicables. Dans les deux cas, la banque exécute une procédure : elle ne décide pas elle-même de l’existence de la dette.
Un contrôle de sécurité ou des justificatifs manquants
La banque peut suspendre certaines opérations lorsqu’elle détecte une utilisation inhabituelle, un risque de fraude ou une incohérence sur l’origine des fonds. Elle peut aussi demander une pièce d’identité valide, un justificatif de domicile, des relevés ou des documents expliquant un versement important. Ces contrôles relèvent de son obligation de vigilance, souvent associée aux procédures KYC, c’est-à-dire à la connaissance du client.
Répondez de manière complète et cohérente. Une capture d’écran isolée explique rarement une opération. Joignez plutôt le contrat, la facture, l’acte de vente, le bulletin de salaire ou tout document retraçant l’origine et le cheminement des fonds. Après réception d’un dossier complet, certaines banques annoncent un traitement sous 24 à 48 heures, sans que ce délai soit garanti dans toutes les situations.
Un décès, un incident bancaire ou une mesure de protection
Au décès du titulaire, les avoirs sont bloqués pour préserver la succession. Le notaire et les héritiers organisent ensuite les opérations nécessaires. Le compte joint n’est pas automatiquement traité comme un compte individuel : sa situation doit être examinée avec la banque. Le paiement de frais d’obsèques peut, sous conditions, être prélevé sur le compte du défunt dans la limite de 5 910 euros.
Un chèque sans provision peut conduire à une interdiction d’émettre de nouveaux chèques si l’incident n’est pas régularisé. Cela ne signifie pas nécessairement que tout le compte est gelé. La banque peut également restreindre un compte de mineur selon les règles applicables et les instructions de son représentant légal.
Ce qui reste accessible en cas de saisie ou de restriction
Un compte saisi n’équivaut pas toujours à zéro euro disponible. Le solde bancaire insaisissable protège un montant minimal destiné aux dépenses courantes. À titre d’exemple, un montant de 635,71 euros correspondant au RSA mensuel d’une personne seule était cité au 1er avril 2024. Ce seuil peut évoluer. Certaines prestations sociales ou sommes légalement insaisissables peuvent aussi demander un traitement spécifique lorsqu’elles sont identifiables et justifiées.
Conservez les relevés faisant apparaître l’origine de ces sommes et transmettez-les rapidement à la banque. Ne confondez pas le solde affiché, les autorisations de paiement déjà données et l’argent immédiatement retirable : pendant une saisie, des opérations en cours peuvent modifier le solde réellement disponible.
La clé consiste à reconstituer la chronologie sur une feuille : date du versement, date de la saisie, prélèvements présentés, dépenses indispensables et origine des prestations reçues. Cette ligne du temps permet de repérer une somme protégée mélangée au solde courant, de formuler une demande précise et d’éviter de réclamer globalement « l’accès à l’argent ». Une demande portant sur une somme et une opération identifiées est souvent plus efficace qu’un échange centré uniquement sur l’urgence.
Les démarches à faire selon le motif du blocage
- Demandez le motif exact : sollicitez une réponse écrite indiquant s’il s’agit d’une saisie, d’un contrôle de sécurité, d’un incident de paiement ou d’une restriction technique.
- Réunissez les preuves utiles : pièce d’identité, justificatif de domicile, relevés, preuve de l’origine des fonds, attestation de régularisation d’un chèque ou documents concernant des sommes insaisissables.
- Contactez le bon acteur : la banque pour un contrôle ou une carte, le créancier ou le commissaire de justice pour une saisie-attribution, l’administration concernée pour une SATD.
- Régularisez ou négociez : le paiement de la dette peut lever la procédure ; un échéancier peut parfois être négocié avec le créancier ou l’administration.
- Gardez une trace : conservez les courriels, références d’appels, accusés de réception et justificatifs transmis.
Si le blocage semble injustifié, adressez d’abord une réclamation claire au service concerné de la banque, avec les faits, les dates et les pièces jointes. En l’absence de réponse satisfaisante, le recours au médiateur bancaire peut être envisagé selon la procédure de l’établissement. Pour une saisie, contester auprès de la banque ne suffit généralement pas : il faut aussi agir auprès de l’autorité ou du créancier à l’origine de la mesure.
Éviter que le blocage ne devienne une clôture de compte
Un blocage temporaire vise à sécuriser une opération, exécuter une saisie ou attendre des documents. La clôture met fin à la relation bancaire et suppose en principe un préavis, cité à 2 mois dans certains cas. Une banque peut toutefois restreindre des services pendant la période de vérification sans avoir décidé de fermer le compte.
Régularisez rapidement les incidents, actualisez vos coordonnées et informez la banque avant une opération inhabituelle : vente d’un bien, virement familial important ou transfert depuis l’étranger. Si la relation bancaire prend fin et que vous ne pouvez pas ouvrir un nouveau compte, le droit au compte peut permettre l’accès à 12 services bancaires de base gratuits. Même en cas d’interdiction bancaire, conserver un compte fonctionnel pour percevoir des revenus et régler les dépenses essentielles reste donc possible.