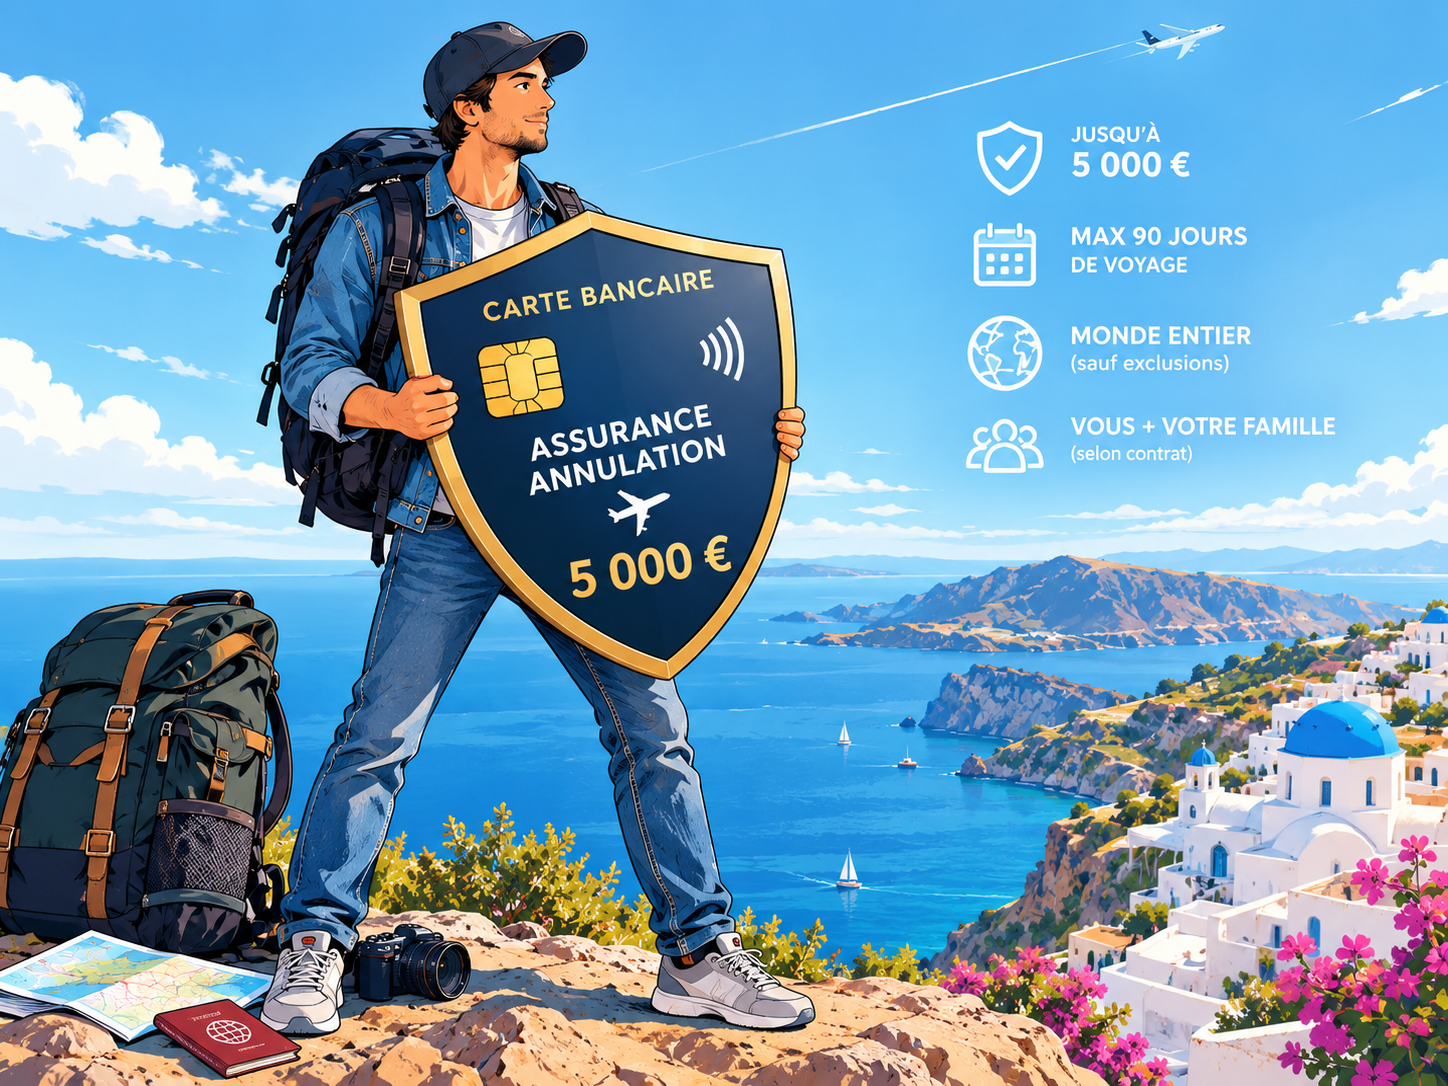
L’essentiel à retenir : votre carte bancaire offre une protection financière jusqu’à 5 000 € pour annuler votre séjour en cas d’imprévu majeur, à condition d’avoir réglé le transport avec celle-ci. Ce bouclier sécurise votre budget face aux accidents ou licenciements. Notez bien ce chiffre clé : la couverture s’arrête systématiquement après 90 jours consécutifs de voyage. Les cartes bancaires haut de gamme comme la Gold Mastercard ou la Visa Premier peuvent couvrir vos frais d’annulation jusqu’à 5 000 € en cas d’imprévu majeur. Pourtant, une simple erreur de paiement ou le non-respect d’une franchise peut réduire à néant vos espoirs de remboursement. L’assurance annulation voyage carte bancaire est un filet de sécurité puissant, mais ses clauses restrictives piègent souvent les voyageurs les plus prudents. Nous allons décortiquer ensemble les conditions d’activation et les plafonds réels de vos garanties pour sécuriser vos prochaines escapades. Je vous aide à maîtriser ces contrats pour ne plus jamais perdre un centime lors d’un départ avorté.
- Assurance annulation voyage carte bancaire : fonctionnement et activation
- 3 catégories de bénéficiaires et motifs d’annulation acceptés
- Pourquoi les plafonds d’indemnisation varient-ils autant ?
- Procédure pour déclarer un sinistre et obtenir un remboursement
Assurance annulation voyage carte bancaire : fonctionnement et activation
L’assurance annulation bancaire rembourse jusqu’à 5 000 € vos frais en cas d’imprévus de santé ou professionnels, à condition d’avoir payé le transport avec votre carte. Elle diffère de l’assistance, limitée à 90 jours pour les séjours éloignés. D’après mon expérience de baroudeur, il est capital de saisir que l’assurance intervient comme un remboursement financier après un pépin. L’assistance, elle, agit comme une boussole logistique immédiate. Elle organise, par exemple, votre rapatriement médicalisé en urgence absolue. Les services fluctuent énormément selon votre contrat spécifique. Je vous conseille de consulter ces conseils du ministère de l’Économie pour ne plus confondre ces prestations. C’est le meilleur moyen d’éviter les mauvaises surprises. En général, les plafonds de remboursement en assurance sont nettement plus généreux. L’assistance se concentre sur la gestion de l’urgence vitale. Elle gère aussi les soucis techniques durant votre périple.
Condition de paiement avec la carte pour la validité
Vous devez impérativement régler votre transport ou votre hébergement avec votre carte bancaire. Sans ce paiement préalable, votre garantie d’annulation reste totalement inactive. C’est le socle contractuel de base à respecter. Vérifiez bien vos relevés avant de boucler vos valises. Pour optimiser votre budget, découvrez comment payer sans frais à l’étranger lors de vos prochaines escapades. C’est une astuce simple et efficace. Sachez que la couverture reste proportionnelle au montant que vous avez réellement réglé. Certaines banques sont pointilleuses. Elles exigent parfois le paiement intégral des prestations pour activer les garanties.
Validité géographique et seuil des 100 kilomètres
La plupart des contrats imposent une distance minimale par rapport à votre domicile. Souvent, il faut se trouver à plus de 100 kilomètres pour être couvert. Cette règle évite simplement les abus sur vos trajets quotidiens. Les zones couvertes sont souvent mondiales, mais restez vigilants. Voici les exclusions territoriales fréquentes :
- Les pays en état de guerre déclarée.
- Les zones formellement déconseillées par le Quai d’Orsay.
- Certaines régions instables politiquement.
Pensez à vérifier votre contrat avant de filer en week-end prolongé. Une trop grande proximité géographique peut annuler vos droits. Ne vous laissez pas surprendre par cette clause.
3 catégories de bénéficiaires et motifs d’annulation acceptés
Après avoir compris comment activer vos droits, il est essentiel d’identifier qui peut réellement en profiter et pour quelles raisons précises.
Membres de la famille et bénéficiaires inclus
Le titulaire n’est pas le seul protégé par le contrat. Son conjoint ou concubin bénéficie aussi des garanties. Les enfants à charge sont inclus dans la couverture familiale. La famille est couverte même sans le titulaire. Consultez ces détails des bénéficiaires Gold Mastercard pour plus de clarté. C’est un avantage majeur pour vos proches. La notion de fiscalité est souvent déterminante pour les enfants. Vérifiez l’âge limite, souvent fixé à 25 ans. Au-delà, ils sortent du contrat.
Maladie et accidents graves de la vie courante
Une maladie soudaine empêchant le départ est un motif classique. L’accident grave touchant l’assuré ou un proche fonctionne également. Il faut prouver l’impossibilité physique de voyager. Les certificats médicaux doivent être très détaillés et datés. Je vous conseille de bien regarder les spécificités de l’ assurance voyage Visa Premier. C’est une référence solide en déplacement. Attention aux maladies chroniques non stabilisées. Elles font souvent l’objet d’une clause d’exclusion stricte. C’est un point que je surveille toujours.
Aléas professionnels et licenciement économique
Le travail peut aussi briser vos projets de vacances. Un licenciement économique est un motif de remboursement accepté. La suppression de congés par l’employeur est parfois couverte. Les mutations professionnelles imprévues et soudaines ouvrent aussi des droits. Pour constituer votre dossier, préparez ces documents :
- Lettre de licenciement officielle.
- Attestation signée de l’employeur.
- Justificatif formel de mutation.
Ces garanties pro sont souvent réservées aux cartes premium. Les cartes classiques ignorent généralement ces motifs spécifiques. Il n’y a aucune raison de s’en priver si vous avez le bon plastique.
Pourquoi les plafonds d’indemnisation varient-ils autant ?
Si les motifs d’annulation se ressemblent, les montants remboursés dépendent fortement du prestige de votre morceau de plastique. En tant que voyageur ayant parcouru plus de 60 pays, je peux vous dire que le diable se cache vraiment dans les détails de votre contrat.
Analyse des écarts entre cartes Standard et Gold
Les cartes standards offrent des plafonds assez bas. À l’inverse, les gammes Gold ou Platinum protègent mieux. Les franchises sont également plus réduites sur le haut de gamme.
| Type de Carte | Plafond Annulation | Franchise | Assistance Médicale |
|---|---|---|---|
| Standard | 4500€ / an | 20% | 11 000€ |
| Gold/Premier | 5000€ / an | 10% | 155 000€ |
| Platinum/Infinite | 10 000€ / an | 0% | 155 000€ |
| World Elite | 10 000€ / voyage | 0% | 155 000€ |
Pensez à comparer N26 ou Revolut pour voyager avant votre prochain départ en Asie.
Conditions médicales préexistantes et sports extrêmes
Les assureurs refusent souvent de couvrir les pathologies connues. Si vous souffrez d’une maladie chronique, l’annulation sera refusée. Les sports extrêmes comme le parachutisme sont aussi exclus. Relisez bien les petites lignes de votre contrat bancaire. Consultez les conditions American Express Gold pour identifier les exclusions précises. C’est une étape indispensable selon moi. Une blessure en ski hors-piste peut coûter cher. Ces activités demandent souvent une assurance complémentaire spécifique.
Limitation de la durée du voyage à 90 jours
La couverture bancaire n’est pas éternelle durant vos périples. Elle s’arrête net après 90 jours consécutifs de voyage. C’est une limite standard pour presque toutes les banques. Pour un tour du monde, cette protection est insuffisante. Il faut alors souscrire une assurance spécialisée longue durée. Cela garantit une prise en charge au-delà du trimestre. Optimisez votre budget en choisissant une assurance voyage adaptée à votre itinéraire. Il n’y a aucune raison de s’en priver.
Procédure pour déclarer un sinistre et obtenir un remboursement
Une fois l’imprévu survenu, la bataille administrative commence pour récupérer votre argent auprès de l’assureur.
Check-list des documents justificatifs requis
Rassemblez immédiatement toutes vos factures de transport originales. Les attestations de l’agence de voyage sont également indispensables ici. N’oubliez pas les preuves de paiement par carte bancaire. Un dossier incomplet ralentira fortement votre remboursement final. Voici les éléments à fournir impérativement :
- factures originales ;
- certificats médicaux détaillés ;
- billets d’avion ;
- relevés bancaires prouvant l’achat.
Scannez tout avant d’envoyer les courriers postaux. La perte d’un original peut ruiner votre demande.
Délais de déclaration de sinistre à respecter
Vous disposez généralement de cinq jours pour déclarer l’incident. Ce délai court dès la connaissance du sinistre majeur. Passé ce temps, l’assureur peut rejeter votre demande. Utilisez les portails en ligne pour gagner du temps. Les numéros d’assistance figurent souvent au dos de votre carte. Appelez-les avant d’engager des frais supplémentaires importants. Vérifiez bien les conditions spécifiques, comme pour l’offre Fortuneo voyage, afin de ne rien manquer.
Assistance juridique et responsabilité civile à l’étranger
Votre carte cache souvent une garantie de responsabilité civile. Elle couvre les dommages matériels causés à des tiers. C’est crucial lors de séjours hors de l’Europe. L’assistance juridique vous aide en cas de litige local. Elle prend en charge une partie des honoraires d’avocat. C’est une sécurité méconnue mais très précieuse. Cela évite bien des soucis, comme lors d’un éventuel danger en Croatie ou ailleurs. L’assurance annulation voyage carte bancaire sécurise vos finances face aux imprévus de santé ou professionnels, à condition d’avoir réglé votre séjour avec ce support. Vérifiez dès maintenant vos plafonds et la règle des 100 km pour partir l’esprit serein. Anticipez vos démarches pour garantir votre tranquillité future !
FAQ
Comment puis-je activer les garanties d’annulation de ma carte bancaire ?
Pour que votre assurance annulation soit parfaitement opérationnelle, il est impératif d’avoir réglé votre prestation de transport ou votre hébergement avec la carte concernée. C’est la condition sine qua non : sans ce paiement préalable, vous ne pourrez prétendre à aucun remboursement en cas d’imprévu. Notez bien que cette exigence concerne l’assurance, tandis que les services d’assistance, eux, s’activent simplement par le fait d’être porteur d’une carte en cours de validité, même si vous n’avez pas payé le voyage avec celle-ci.
Quelle est la différence concrète entre l’assurance et l’assistance voyage ?
L’assurance agit comme un véritable bouclier financier a posteriori : elle vous rembourse les frais engagés lors d’un sinistre, comme une annulation ou une perte de bagages. À l’inverse, l’assistance est une aide logistique immédiate pour gérer l’urgence, incluant le rapatriement médical ou l’envoi de médicaments essentiels. Il est crucial de retenir que l’assistance s’applique généralement pour des séjours ne dépassant pas 90 jours consécutifs. Pour les longs périples, une solution complémentaire devient souvent indispensable pour rester serein.
Quels sont les motifs d’annulation généralement acceptés par les banques ?
Les motifs classiques incluent la maladie soudaine ou l’accident grave, à condition de fournir des certificats médicaux très détaillés. Les aléas professionnels, tels qu’un licenciement économique ou une mutation imprévue, sont également couverts, principalement sur les cartes haut de gamme comme la Gold ou la Platinum. Attention toutefois aux exclusions ! Les maladies préexistantes non stabilisées et les activités sportives à haut risque, comme le parachutisme, ne sont généralement pas prises en charge par les contrats bancaires standards.
Pourquoi les plafonds de remboursement sont-ils si différents d’une carte à l’autre ?
Les banques segmentent leurs services pour offrir une protection premium aux voyageurs fréquents. Si une carte classique offre des garanties de base, les cartes Gold, Premier ou Infinite proposent des plafonds d’indemnisation bien plus élevés, pouvant atteindre 5 000 € pour une annulation, avec des franchises nettement plus réduites. Ces différences se retrouvent aussi sur le capital décès-invalidité, qui peut passer de 95 000 € pour une carte standard à plus de 600 000 € pour les gammes les plus prestigieuses. C’est un avantage majeur pour sécuriser vos investissements de voyage.
Que dois-je faire en cas de sinistre pour obtenir mon remboursement ?
La réactivité est votre meilleure alliée : vous disposez généralement de cinq jours pour déclarer l’incident à votre assureur. Rassemblez immédiatement toutes vos factures originales, vos preuves de paiement par carte et les attestations de votre agence de voyage pour constituer un dossier solide. Je vous conseille vivement de contacter la société d’assistance avant d’engager la moindre dépense importante. Utilisez les portails en ligne pour gagner du temps et conservez toujours des copies numériques de vos documents avant tout envoi postal.
La protection de ma carte fonctionne-t-elle partout dans le monde ?
La plupart des garanties ont une portée mondiale, mais une règle de distance s’applique souvent : vous devez vous trouver à plus de 100 kilomètres de votre domicile pour que la couverture soit effective. Cela permet d’éviter les demandes liées à des déplacements quotidiens. Gardez à l’esprit que certaines zones géographiques peuvent être exclues, notamment les pays en situation de guerre ou ceux faisant l’objet de restrictions par les autorités. Vérifiez toujours les clauses territoriales de votre contrat avant de boucler vos valises.