Les agios sont les frais que la banque vous facture quand votre compte passe en négatif. Ils se composent surtout d’intérêts débiteurs, calculés au jour le jour sur la somme dont vous disposez en trop. Pris isolément, ils sont souvent modestes. Ce qui fait grimper la facture, c’est ce qui s’ajoute autour : commissions d’intervention, frais de rejet, frais liés à l’autorisation de découvert. Voici comment s’y retrouver, avec un exemple chiffré.
Ce que recouvrent vraiment les agios
Un intérêt sur une somme que vous n’avez pas
Quand votre solde devient négatif, la banque vous avance de l’argent, comme pour un prêt très court. Les agios rémunèrent cette avance. Ils dépendent de trois éléments : le montant du découvert, la durée pendant laquelle il dure et le taux débiteur appliqué. Ils sont calculés quotidiennement, puis prélevés en une fois, souvent à échéance trimestrielle. Vous les repérez sur votre relevé de compte sous la mention « intérêts débiteurs » ou « agios ».
Calculateur d’agios sur un découvert
Formule : agios = montant × nombre de jours × taux annuel ÷ 36 500 (taux exprimé en %).
Effet de la durée sur le coût
| Durée du découvert | Agios estimés |
|---|
Ce résultat est une estimation : il ne comprend ni les commissions d’intervention ni les frais de rejet éventuellement facturés par votre banque.
Agios, frais et commissions : ne pas tout mélanger
Dans le langage courant, « agios » désigne parfois toute la facture liée au découvert. En réalité, plusieurs lignes distinctes coexistent : les intérêts proprement dits, d’éventuels frais de dossier ou de gestion sur l’autorisation de découvert, les commissions d’intervention et les frais de rejet. Les distinguer permet de savoir sur quoi agir. Certaines banques facturent même des frais sur une autorisation de découvert que vous n’utilisez pas. Relisez votre convention de compte pour le vérifier.
Autorisé, dépassement, non autorisé : trois situations, trois coûts
Les agios s’appliquent dans tous les cas où le solde est débiteur, y compris avec un découvert autorisé. Ce qui change, c’est le taux et les frais qui s’ajoutent. Un découvert non autorisé coûte plus cher, car la banque n’a pas prévu ce risque et le tarifie davantage.
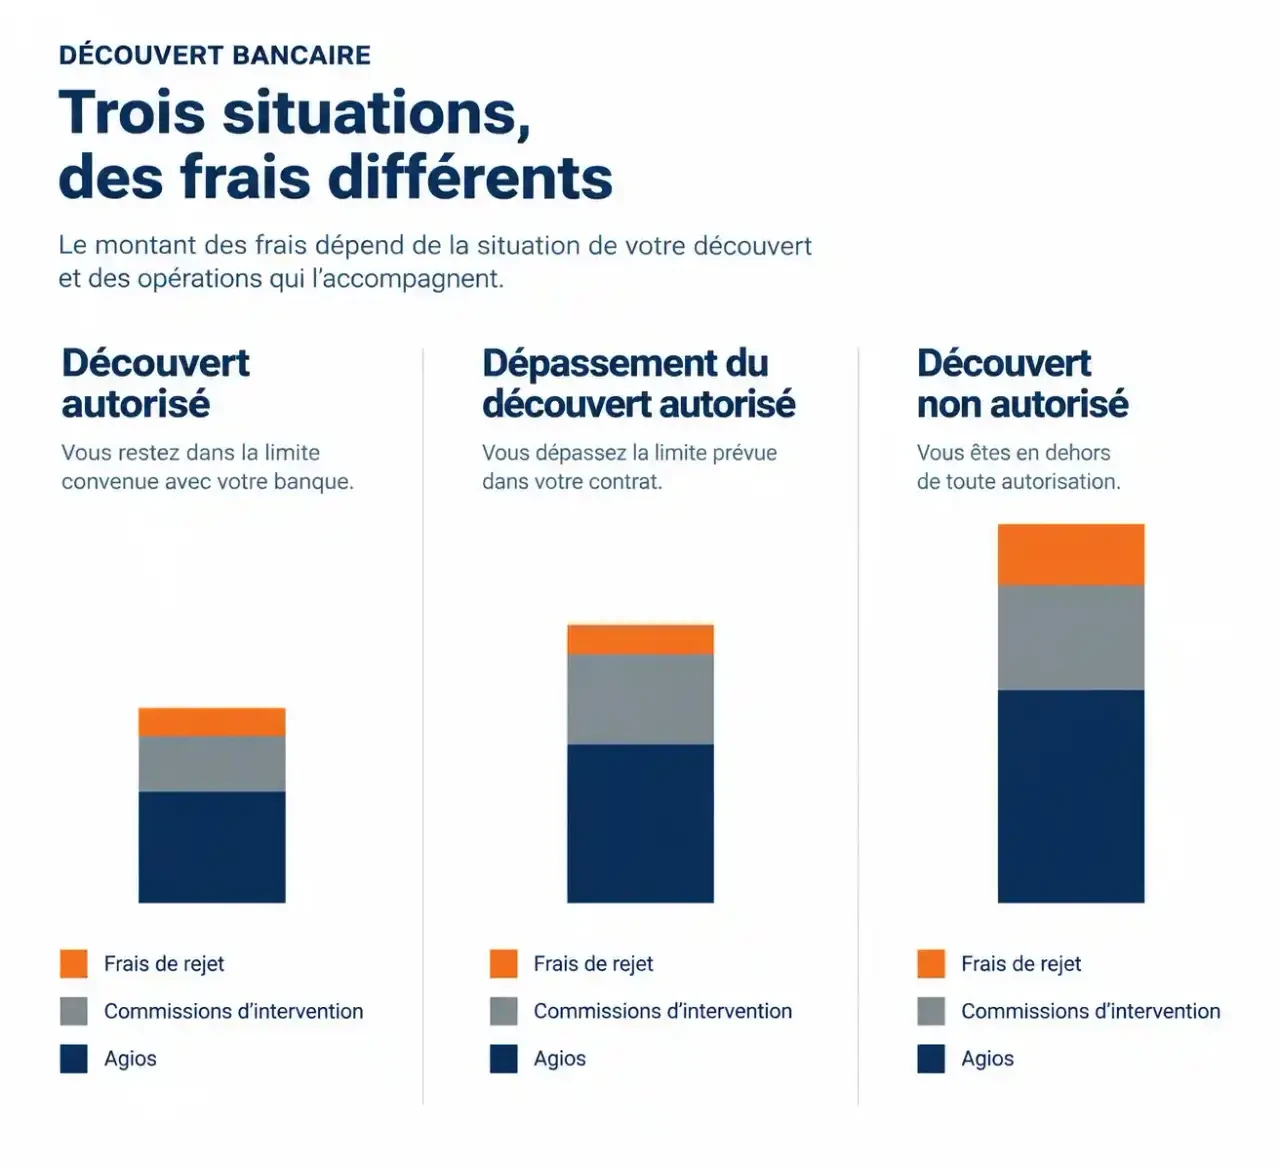
| Situation | Ce que cela signifie | Ce que vous payez |
|---|---|---|
| Découvert autorisé | Vous restez sous le plafond convenu avec la banque | Des agios au taux prévu au contrat, parfois des frais de gestion |
| Dépassement du découvert autorisé | Vous franchissez le plafond convenu | Des agios, souvent à un taux plus élevé, et des commissions d’intervention |
| Découvert non autorisé | Aucune autorisation n’existait | Des agios au taux le plus élevé, des commissions d’intervention, parfois des frais de rejet |
Un découvert peut aussi être accepté exceptionnellement par la banque, sans autorisation permanente. Dans ce cas, il ne faut pas supposer que le coût sera celui d’un découvert autorisé : vérifiez le taux qui s’applique.
Calculer ses agios : la formule et un exemple
La formule en une ligne
La formule est simple : montant du découvert × nombre de jours × taux annuel ÷ 365. Prenons un compte à découvert de 500 € pendant 10 jours, avec un taux de 15,90 % : 500 × 10 × 15,90 ÷ 36 500, soit 2,18 € d’agios. L’ordre de grandeur surprend souvent : sur une courte période, l’intérêt pur est faible. Mais le taux annuel reste élevé, et la facture grossit vite si le découvert dure plusieurs mois.
Le taux appliqué est encadré : il ne doit pas dépasser le taux d’usure, c’est-à-dire le plafond légal fixé pour ce type de crédit. Le taux effectif global (TEG, ou TAEG selon les documents) est la mesure qui permet de comparer le coût réel.
Le minimum forfaitaire d’agios
Certaines banques prévoient un minimum forfaitaire. Si le calcul proportionnel donne un montant inférieur à ce plancher, c’est le forfait qui est prélevé à la place. Dans l’exemple ci-dessus, 2,18 € de calcul pourraient donc devenir un montant plus élevé selon les conditions de votre établissement. Cette règle est la plus négligée des conventions de compte : elle pénalise justement les petits découverts de courte durée. Cherchez-la dans la brochure tarifaire avant de conclure que votre découvert est « presque gratuit ».
Commissions d’intervention et frais de rejet : là où la facture s’alourdit
Ce que couvre une commission d’intervention
Une commission d’intervention rémunère le traitement d’une opération qui fait passer le compte en situation irrégulière ou aggrave le dépassement. Elle s’ajoute aux agios et ne remplace rien. Elle est plafonnée par la loi : 8 € par opération et 80 € par mois en règle générale. Pour les clients en situation de fragilité financière, les plafonds sont ramenés à 4 € par opération et 20 € par mois. Ces plafonds visent à empêcher l’effet d’accumulation quand plusieurs paiements se présentent le même jour.
Rejet d’opération : une autre ligne de frais
Quand la banque refuse une opération faute de provision, des frais de rejet peuvent s’appliquer. Un chèque ou un prélèvement rejeté peut en outre vous exposer à des pénalités de la part du créancier. Un petit dépassement accepté par la banque peut alors coûter moins cher qu’un rejet : mais seule la lecture de votre tarif permet de le savoir.
Les clients identifiés en fragilité financière peuvent bénéficier d’une offre spécifique, qui limite les frais d’incident. Si votre situation se dégrade, demandez à votre conseiller si vous y avez droit.
Éviter les agios : des réflexes simples
Surveiller le solde avant qu’il ne bascule
Le premier levier est la visibilité. Consultez votre solde dans l’espace client ou l’application mobile avant les gros prélèvements. Activez les alertes SMS ou e-mail, qui vous préviennent quand votre solde passe sous un seuil. Si vous avez de l’épargne, programmez une réalimentation depuis ce compte vers votre compte courant : le taux d’un livret est sans comparaison avec celui d’un découvert.
Lisser et verrouiller les dépenses
La mensualisation des dépenses (assurances, impôts, abonnements) évite les creux de trésorerie. La carte à autorisation systématique, elle, vérifie le solde à chaque paiement : elle refuse l’achat plutôt que de vous faire basculer dans le rouge. C’est contraignant, mais très efficace pour qui dépasse régulièrement.
Faire du découvert un tremplin, pas un sol
Un tremplin ne sert qu’à condition de connaître son point d’atterrissage. Le découvert autorisé fonctionne de la même manière : il aide à franchir un creux de quelques jours, jusqu’à une date précise (salaire, remboursement, virement attendu). Avant de l’utiliser, notez la date de retour au positif et appliquez la formule : montant × jours × taux ÷ 365. Si vous ne pouvez pas nommer cette date, vous n’êtes plus sur un tremplin mais sur un sol mouvant : chaque mois ajoute des agios, et le découvert devient une habitude de fonctionnement. À ce stade, mieux vaut en parler à un conseiller pour envisager une solution adaptée, comme un crédit à la durée et au coût connus, plutôt que de laisser un découvert permanent s’installer.
En résumé, les agios sont rarement le plus gros poste de la facture. Ce sont les commissions, les rejets et la durée qui pèsent. Vérifiez votre convention de compte, calculez ce que coûte votre découvert, et n’hésitez pas à vous rapprocher de votre conseiller si la situation devient récurrente.